1. Einleitung: Vom Emissionshandel zum Grenzausgleich
Für das Verständnis des CO₂-Grenzausgleichsmechanismus der Europäischen Union – den Carbon Border Adjustment Mechanism, kurz CBAM – ist es sinnvoll, die zwei Jahrzehnte europäischer Klimapolitik vor seiner Einführung zu betrachten. Der CBAM ist schließlich kein isoliertes Instrument, sondern die Ausweitung des europäischen Emissionshandels auf den Import aus Drittstaaten. Dieser Leitfaden ordnet den Mechanismus zunächst historisch ein und arbeitet anschließend die praktischen Pflichten, Fristen und Kostenwirkungen für importierende Unternehmen systematisch ab.
1.1 Die Ursprünge: Kyoto und der Start des EU-Emissionshandels 2005
Im Kyoto-Protokoll von 1997 verpflichtete sich die damalige Europäische Gemeinschaft erstmals völkerrechtlich verbindlich zur Minderung ihrer Treibhausgasemissionen. Als Kerninstrument zur Erreichung dieses Ziels schuf die EU mit der Richtlinie 2003/87/EG das europäische Emissionshandelssystem (EU-EHS), welches zum 1. Januar 2005 als weltweit erstes großes CO₂-Handelssystem in Kraft trat. Die Grundidee ist bis heute unverändert geblieben: Eine politisch festgelegte, jährlich sinkende Obergrenze (Cap) begrenzt die Gesamtemissionen der im EU-EHS erfassten Sektoren (Energiewirtschaft und energieintensive Industrie, später auch Luft- und Seeverkehr). Anlagenbetreiber müssen für jede emittierte Tonne CO₂-Äquivalent eine Emissionsberechtigung (EUA)/ ein EU-EHS Zertifikat abgeben. Diese Zertifikate werden teils kostenlos an teilnehmende Unternehmen ausgegeben, teils über Börsenauktionen in die Sektoren gebracht. Da die Zertifikate anschließend auch handelbar sind, bildet sich ein Sekundärmarkt für CO₂ Zertifikate. Die Kernidee ist also: der Markt setzt die Anreize der Emissionsminderungen dort, wo sie am günstigsten möglich sind.
1.2 Das ungelöste Problem: Carbon Leakage
Ein CO₂-Preis, der nur innerhalb Europas gilt, schafft einen Kostennachteil für die europäische Produktion gegenüber Wettbewerbern aus Drittstaaten ohne vergleichbare CO₂-Preis. Daraus kann eine Verlagerung der Produktion und damit von Emissionen in Länder mit laxeren Vorgaben resultieren. Dieses Phänomen ist das sogenannte Carbon Leakage. Dadurch ergeben sich zwei Probleme: Erstens wäre dem Klima damit nicht geholfen, zweitens wäre der europäischen Industrie geschadet. Die EU versuchte dieses Problem jahrelang mit der kostenlosen Zuteilung von Emissionsberechtigungen zu lösen. Besonders Industriesektoren, die sich einem intensiven globalen Wettbewerb gegenübersahen, haben von diesen Zuteilungen profitiert. Diese Lösung gilt allerdings seit längerem als unbefriedigend, da der Mechanismus der kostenlosen Zuteilung das Preissignal des Emissionshandels schwächt und die Wettbewerbsnachteile weiter Teile der europäischen Industrie bestehen blieben. Importe und damit die dahinterstehenden Hersteller in Drittstaaten blieben zudem vollständig außenvor.
1.3 Green Deal, Fit for 55 und die Geburt des CBAM
Mit dem europäischen Green Deal vom Ende der 10er Jahre und dem darin verankerten Ziel der Klimaneutralität bis 2050 verschärfte die EU ihre Klimaschutzpolitik erheblich. Teil des Gesetzeskorbs war der Vorschlag für einen CO₂-Grenzausgleichsmechanismus: Statt heimische Produzenten durch kostenlose Zuteilung zu entlasten, sollten künftig Importeure, für die in eingeführten Waren „eingebetteten“ Emissionen einen dem EU-ETS gleichwertigen CO₂-Preis entrichten. Nach intensiven Verhandlungen wurde die CBAM-Verordnung (EU) 2023/956 am 10. Mai 2023 verabschiedet. Sie verfolgt ein doppeltes Ziel: Carbon Leakage verhindern und Drittstaaten sowie deren Herstellern einen Anreiz zur Dekarbonisierung geben, sowie europäische Hersteller vor ungleichen Wettbewerbsbedingungen zu schützen. CBAM wird indes (so die Idee) schrittweise hochgefahren; die kostenlose Zuteilung von Zertifikaten im EU-ETS wird für die CBAM-Sektoren abgeschmolzen und der Grenzausgleich wächst im gleichen Maße auf.
1.4 Die Übergangsphase 2023 bis 2025: Lernen ohne Zahlen
Um Unternehmen, Behörden und Drittlandsherstellern Zeit zur Anpassung zu geben, startete der CBAM am 1. Oktober 2023 zunächst als reines Berichtssystem. Importeure mussten quartalsweise CBAM-Berichte über Einfuhrmengen und eingebettete Emissionen abgeben – zunächst auf Basis von Standardwerten, zunehmend auf Basis tatsächlicher Herstellerdaten –, ohne dass eine Pflicht zum Erwerb von CBAM-Zertifikaten und damit eine finanzielle Abgabe bestand. Diese Phase legte die Schwierigkeiten des CBAM offen: die Beschaffung belastbarer Emissionsdaten aus globalen Lieferketten, die korrekte zolltarifliche Einordnung der Waren und den erheblichen administrativen Aufwand gerade für Importeure kleiner Mengen.
1.5 Omnibus-Vereinfachung 2025 und der Start der Definitivphase
Auf dies Schwierigkeiten der Übergangsphase reagierte der europäische Gesetzgeber mit der Änderungsverordnung (EU) 2025/2083 vom 8. Oktober 2025 („Omnibus I“). Sie vereinfachte den Mechanismus, ohne seine Zielsetzung in Frage zu stellen. Die wichtigste Änderung der Omnibusagenda war für CBAM die Einführung einer Bagatellgrenze von 50 Tonnen Nettomasse je Einführer und Jahr. Diese nimmt die große Mehrheit der Gelegenheitsimporteure aus dem Anwendungsbereich, erfasst aber weiterhin laut Kommission nahezu die gesamten importierten Emissionen. Des Weiteren wurde der erstmalige Verkauf von CBAM-Zertifikaten für 2026 auf den 1. Februar 2027 verschoben, was zu Folge hat, dass das CBAM-Jahr 2026 rückwirkend abgewickelt wird. Die Abgabefristen der Zertifikate wurden für die Folgejahre entzerrt etc.. Seit dem 1. Januar 2026 läuft die Definitivphase: Für alle seither eingeführten CBAM-Waren entsteht die finanzielle Ausgleichspflicht – abgerechnet wird erstmals 2027.
2. Anwendungsbereich: Welche Waren und wer ist betroffen?
2.1 Erfasste Warengruppen
Der CBAM erfasst in seiner derzeitigen Ausbaustufe Warengruppen, die ein vergleichsweise geringes Verarbeitungsniveau besitzen und besonders emissionsintensiv sind, sowie einem hohen Carbon-Leakage-Risiko unterliegen. Definiert wird der Anwendungsbereich über Zolltarifnummern: Anhang I der CBAM-Verordnung listet die erfassten KN-Codes abschließend auf. Ob eine Ware betroffen ist, entscheidet sich also nicht nach ihrer Bezeichnung, sondern nach ihrer korrekten Zolltarifnummer.
Erzeugnisse wie Schrauben, Muttern und andere Verbindungselemente aus Eisen oder Stahl fallen bereits heute in den Anwendungsbereich. Zudem sind bestimmte Vormaterialien (etwa Eisenschwamm oder Ferrolegierungen bestimmter Positionen) erfasst. Eine Ausweitung auf rund 200 weitere, stärker verarbeitete Waren aus Stahl und Aluminium ist zum 1. Januar 2028 vorgesehen; das Gesetzgebungsverfahren ist weit fortgeschritten. Die betroffenen Zolltarifnummern und die Folgen für Maschinenbau, Metallerzeugnisse und Großhandel behandelt Kapitel 11 im Detail.
2.2 Die Zolltarifnummern im Überblick
Ob eine Ware dem CBAM unterliegt, entscheidet allein ihre Einreihung in die Kombinierte Nomenklatur. Anhang I der Verordnung (EU) 2023/956 listet die erfassten KN-Codes abschließend auf. Weder die Warenbezeichnung im Lieferschein noch die Materialbezeichnung im Artikelstamm sind maßgeblich – entscheidend ist die achtstellige Codenummer (KN-Code) der Zollanmeldung.
Für die Praxis heißt das: Der erste Schritt jeder Betroffenheitsanalyse ist ein Abgleich des vollständigen Importartikels gegen die KN-Positionen der vorstehenden Tabelle. Dabei sind drei Punkte regelmäßig fehleranfällig:
Unterpositionen mit Ausnahmen: Nicht jede achtstellige Position unterhalb einer erfassten vierstelligen Position ist automatisch CBAM-pflichtig. In den Sektoren Eisen, Stahl und Aluminium sind einzelne Unterpositionen ausdrücklich ausgenommen.
Schrott: Abfälle und Schrott aus Eisen und Stahl (Position 7204) sowie Aluminiumabfälle und -schrott (Position 7602) sind nicht erfasst. Recyclingmaterial soll gerade nicht belastet werden.
Gemischte Sendungen: Enthält eine Sendung sowohl CBAM-Waren als auch nicht erfasste Waren, zählt für die Bagatellgrenze ausschließlich die Nettomasse der CBAM-Waren. Diese ist je KN-Code getrennt zu erfassen.
Die Nettomasse ist damit die zentrale Steuerungsgröße: Sie entscheidet über die Betroffenheit dem Grunde nach (Bagatellgrenze) und geht zugleich als Warenmenge in die Berechnung der Zertifikatszahl ein. Bei Strom und Wasserstoff gilt die Bagatellgrenze nicht; hier greifen die Pflichten ab der ersten Einfuhr.
2.3 Ausnahmen und Bagatellgrenze
Nicht erfasst sind Waren mit Ursprung in Ländern, die am EU-ETS teilnehmen oder ein verbundenes System betreiben – derzeit Island, Liechtenstein, Norwegen und die Schweiz. Daneben gelten Ausnahmen unter anderem für Rückwaren und Waren für militärische Zwecke. Die praktisch bedeutsamste Ausnahme ist die mit der Omnibus-Verordnung eingeführte Bagatellgrenze: Wer als Einführer im Kalenderjahr insgesamt weniger als 50 Tonnen Nettomasse an CBAM-Waren einführt, ist von den CBAM-Pflichten ausgenommen (die Grenze gilt nicht für Strom und Wasserstoff). Die Schwelle gilt pro Einführer und Jahr, wer sie überschreitet, unterliegt den Pflichten in vollem Umfang. Unternehmen nahe der Schwelle sollten ihre Importmengen daher laufend überwachen, zumal sie in der Pflicht sind ihren CBAM-Pflichten ohne vorherige Aufforderung nachzukommen.
2.4 Unterjähriges Überschreiten der 50-Tonnen-Schwelle
Die Bagatellgrenze wirkt nicht dauerhaft, sondern kann im laufenden Kalenderjahr entfallen. Wer zu Jahresbeginn davon ausgeht, unter 50 Tonnen zu bleiben, kann die Schwelle durch Nachbestellungen, einen einzelnen Großauftrag oder schlicht durch eine gute Auftragslage überschreiten. Für genau diesen Fall enthält Art. 22 Abs. 2a der CBAM-Verordnung eine eigene Übergangsregel.
Die Regel in einem Satz
Für zunächst befreite Anmelder gilt die Pflicht zur Zertifikatsdeckung erstmals zum Ende des Quartals, das auf das Quartal des Überschreitens folgt.
Ein Beispiel: Ein Unternehmen überschreitet die 50-Tonnen-Schwelle im Mai, also im zweiten Quartal. Die Deckungspflicht greift dann erstmals zum 30. September desselben Jahres – dem Ende des dritten Quartals. Das Unternehmen gewinnt damit faktisch ein Quartal Vorlaufzeit, um Emissionsdaten zu beschaffen und Zertifikate zu erwerben.
Wichtig ist die Reichweite der Pflicht: Erfasst werden rückwirkend sämtliche CBAM-Einfuhren des gesamten Kalenderjahres, nicht erst diejenigen ab dem Zeitpunkt des Überschreitens. Auch die Einfuhren aus dem Zeitraum der vermeintlichen Befreiung sind also vollständig zu erklären und mit Zertifikaten zu decken.
Für Unternehmen nahe der Schwelle folgen daraus drei praktische Konsequenzen:
Laufendes Mengenmonitoring: Die kumulierte Nettomasse aller CBAM-Waren sollte monatlich ausgewertet werden, nicht erst zum Jahresende.
Zulassung vorsorglich beantragen: Die Zulassung als CBAM-Anmelder ist Voraussetzung für die Einfuhr und nicht erst ab dem Überschreiten erforderlich. Wer die Schwelle absehbar reißt, sollte den Antrag frühzeitig stellen – das Verfahren dauert.
Emissionsdaten vorhalten: Herstellerdaten für das gesamte Jahr lassen sich rückwirkend oft nicht mehr beschaffen. Wer erst im dritten Quartal mit der Datenerhebung beginnt, landet für die Einfuhren des ersten Halbjahres regelmäßig bei den teuren Standardwerten.
2.5 Betroffene Akteure
Adressat der CBAM-Pflichten ist der Einführer im zollrechtlichen Sinne – also derjenige, der die Waren in den zollrechtlich freien Verkehr überführt oder in dessen Namen dies geschieht. Bei indirekter Vertretung kann der indirekte Zollvertreter die Rolle des CBAM-Anmelders übernehmen, sofern er dem zustimmt. Für Unternehmen, die CBAM-Ware über Zwischenhändler beziehen, ist entscheidend, wer zollrechtlich als Einführer auftritt: Nur dieser trägt die CBAM-Pflichten. Die vertragliche Weitergabe von CBAM-Kosten in der Lieferkette kann davon unabhängig geregelt werden, sollte dann aber in Einkaufsverträgen ausdrücklich adressiert werden.
3. Die Zulassung als CBAM-Anmelder
Seit dem 1. Januar 2026 dürfen CBAM-Waren grundsätzlich nur noch von Personen eingeführt werden, die den Status eines zugelassenen CBAM-Anmelders („authorised CBAM declarant“) besitzen. Bei der Einführung dieser Regel galt dabei eine Übergangregel: Wer seinen Zulassungsantrag spätestens bis zum 31. März 2026 gestellt hatte, darf bis zur Entscheidung über den Antrag vorläufig weiter einführen. Unternehmen, die bislang keinen Antrag gestellt haben und über der Bagatellgrenze liegen, sollten dies mit höchster Priorität nachholen, da ohne Zulassung ein faktisches Importverbot für CBAM-Waren droht.
Der Antrag wird elektronisch über das CBAM-Register gestellt und von der zuständigen nationalen Behörde geprüft – in Deutschland ist dies die Deutsche Emissionshandelsstelle (DEHSt) im Umweltbundesamt. Die Zulassungsvoraussetzungen umfassen im Kern die Ansässigkeit im Zollgebiet der Union, eine EORI-Nummer, die Zuverlässigkeit des Antragstellers (keine schwerwiegenden oder wiederholten Verstöße gegen Zoll- und Steuervorschriften) sowie die finanzielle und operationelle Leistungsfähigkeit zur Erfüllung der CBAM-Pflichten. Mit der Zulassung erhält der Anmelder ein CBAM-Konto im Register, über das künftig Erklärungen, Zertifikatskäufe und die Abgabe abgewickelt werden.
Das Zulassungsverfahren ist in der Durchführungsverordnung (EU) 2025/486 näher geregelt; die technische Abwicklung über das CBAM-Register folgt den Durchführungsverordnungen (EU) 2024/3219 und (EU) 2025/2550. Die zuständige Behörde kann die Zulassung mit Auflagen versehen und eine Sicherheitsleistung verlangen, insbesondere bei neu gegründeten Unternehmen oder bei fehlender Importhistorie.
4. Emissionsermittlung und Verifizierung
4.1 Das Konzept der eingebetteten Emissionen
Bepreist werden die „eingebetteten“ Emissionen der eingeführten Ware – also die Treibhausgasemissionen, die bei ihrer Herstellung entstanden sind, ausgedrückt in Tonnen CO₂-Äquivalent je Tonne Ware. Erfasst werden stets die direkten Emissionen aus dem Produktionsprozess; ob zusätzlich indirekte Emissionen aus dem für die Herstellung verbrauchten Strom einzubeziehen sind, hängt seit 2026 vom Sektor ab und ist abschließend geregelt (dazu sogleich). In die Berechnung fließen auch die Vorprodukte einer Ware ein. Bei Stahl etwa sind die eingebetteten Emissionen der Produktion des Vorprodukts Roheisens ebenso relevant wie die des eigentlichen Stahls selbst. Die Emissionen der Vorprodukte sind teils hochgradig emissionsintensiv und können die spezifischen Werte der Güter deutlich erhöhen. Die Emissionen einer CBAM-Ware ergeben sich also nicht nur aus dem letzten Produktionsschritt, sondern aus dem gesamten Produktionspfad dieser Ware.
Welche Emissionsarten in welchem Sektor zu berücksichtigen sind, zeigt die folgende Übersicht:
Für die weit überwiegende Zahl der CBAM Anmelder – Importeure von Stahl- und Aluminiumwaren – bedeutet das eine spürbare Vereinfachung gegenüber der Übergangsphase, in der beide Emissionsarten zu berichten waren. Der Datenumfang, den ein Herstellerwerk liefern muss, sinkt dadurch erheblich. Umgekehrt gilt: Wer Zement oder Düngemittel importiert, benötigt zusätzlich belastbare Angaben zum Strombezug des Werkes und zum Emissionsfaktor des jeweiligen Strommixes.
4.2 Standardwerte oder Echtdaten
Für die Ermittlung stehen zwei Wege offen. Standardwerte (Default Values) werden von der Europäischen Kommission je Warengruppe und Ursprungsland veröffentlicht und können jederzeit (ohne Mitwirkung des Herstellers) angesetzt werden. Sie sind jedoch bewusst konservativ bemessen und bilden emissionsärmere Produktionsrouten nicht ab. Tatsächliche Werte beruhen auf der Emissionsberechnung der Herstellerwerke nach den Vorgaben der CBAM-Reguatorik. Sie erfordern eine funktionierende Datenkommunikation mit dem Werk und ab dem Berichtsjahr, für das sie angesetzt werden, und eine Verifizierung durch eine akkreditierte Prüfstelle. Grundsätzlich steht es Importeuren also frei, welche der beiden Grundlagen sie verwenden, in den meisten Fällen, sind die Echtdaten allerdings deutlich geringer und damit günstiger als die Standardwerte. Es besteht also ein finanzieller Anreiz zum Erhalt der tatsächlichen Emissionsdaten.
Zu beachten ist dabei ein weiteres Detail mit erheblicher Kostenwirkung: Auf die veröffentlichten Standardwerte wird ein jährlich steigender Aufschlag erhoben – 10 Prozent für das Berichtsjahr 2026, 20 Prozent für 2027 und 30 Prozent ab 2028. Standardwerte werden damit von Jahr zu Jahr unattraktiver, während der Vorteil verifizierter Echtdaten wächst. Wie stark sich das auswirkt, zeigt die Beispielrechnung in Kapitel 7.4.
4.3 Verifizierung durch akkreditierte Prüfstellen
Tatsächliche Emissionswerte müssen von Prüfstellen verifiziert werden, die von einer berechtigten nationalen Aufsichtbehörde innerhalb Europas akkreditiert sind – in Deutschland erfolgt diese Akkreditierung über die DAkkS. Die Prüfung bezieht sich auf die Emissionsberechnung des Herstellerwerks. Die Prüfung erfolgt einmal jährlich für ein Kalenderjahr und kann erst nach Vollendung dieses Kalenderjahres abgeschlossen werden. Prüfstelle können privatwirtschaftliche Unternehmen werden, die die entsprechenden Anforderungen der CBAM-Regulatorik erfüllen, welche nahezu identisch mit den Anforderungen des EU-EHS sind. Ohne eine solche Prüfung können die Echtdaten eines Herstellers nicht verwendet werden und Importeure müssen auf Standardwerte ausweichen.
Zeitlich ist der Ablauf eng getaktet und für Importeure das größte Terminrisiko im gesamten CBAM-Prozess:
2026: Das Herstellerwerk überwacht seine Emissionen eigenständig und bereitet die Berechnung nach den CBAM-Vorgaben vor. Prüfstellen werden von den nationalen Behörden voraussichtlich nicht vor September 2026 akkreditiert.
Ab Januar 2027: Das Werk berechnet die eingebetteten Emissionen für das Kalenderjahr 2026 und lässt Berechnung und Methodik verifizieren. Im ersten Jahr ist eine Begehung vor Ort zwingend; in den Folgejahren kann unter Voraussetzungen virtuell geprüft werden.
Bis 30.09.2027: Die verifizierten Daten müssen beim CBAM-Anmelder vorliegen, damit sie in die CBAM-Erklärung eingehen können.
Zwischen dem 1. Januar und dem 30. September 2027 liegen damit rund neun Monate, in denen europaweit schätzungsweise mehrere zehntausend Anlagen verifiziert werden müssen. Die Verifizierungskapazität kann in diesem Zeitfenster zum Engpass werden. Wer seine Lieferwerke erst 2027 anspricht, wird für das Berichtsjahr 2026 realistisch auf Standardwerte zurückfallen müssen.
Führt die Prüfung nicht zu einem positiven Ergebnis – etwa wegen ungeklärter Falschangaben oder festgestellter Nichtkonformitäten –, können die Echtdaten nicht verwendet werden; es gelten dann die Standardwerte. Die Grundsätze der Prüfung regelt die Durchführungsverordnung (EU) 2025/2546, die Akkreditierung der Prüfstellen die Delegierte Verordnung (EU) 2025/2551.
4.4 Anrechnung im Drittland gezahlter CO₂-Preise
Hat der Hersteller im Ursprungsland bereits nachweislich einen CO₂-Preis für die eingebetteten Emissionen entrichtet, etwa im Rahmen eines nationalen Emissionshandels oder einer CO₂-Steuer, kann dieser Betrag auf den CBAM-Zertifikatsbedarf angerechnet werden. Die Anrechnung setzt belastbare Nachweise voraus; Rückerstattungen und Befreiungen im Drittland sind gegenzurechnen. Alternativ soll es von Seiten der EU noch Standardwerte für die jeweilligen Bepreisungssysteme geben, welche allerdings dem niedrigsten möglichen entrichteten Preis im jeweiligen System entsprechen. Kann ein Hersteller nachweisen, dass er einen höheren Preis entrichtet hat und ein CBAM-Verifizierer bestätigt dies, können Importeure auch einen höheren Abzug geltend machen. Für Waren aus Ländern mit eigenen CO₂-Bepreisungssystemen lohnt sich die systematische Dokumentation daher.
4.5 Herstellerkommunikation als Daueraufgabe
Die Erfahrung der Übergangsphase zeigt: Die größte praktische Hürde für CBAM-Anmelder ist die Datenbeschaffung von den Herstellern. Herstellerwerke in Drittstaaten müssen die CBAM-Emissionsberechnung verstehen, umsetzen, kommunizieren und jährlich aktualisieren. Bewährt hat sich ein strukturierter Prozess mit standardisierten Anschreiben, Berechnungsvorlagen der Kommission, Plausibilitätsprüfung der Rückläufe und klarer Eskalation bei ausbleibenden Daten. Auch Testkalkulationen mit Emissionsberichten potenzieller neuer Lieferwerke – vor der ersten Bestellung – sind sinnvoll, um CBAM-Kosten in Beschaffungsentscheidungen einzupreisen.
5. Die CBAM-Erklärung: Berichtsabgabe und Fristen
5.1 Inhalt und Abgabe der jährlichen CBAM-Erklärung
Eine zentrale Pflicht für CBAM-Anmelder in der Regelphase ist der jährliche CBAM-Bericht. Dieser ist erstmals für das Berichtsjahr 2026 abzugeben (allerdings bis zum 30. September 2027) und enthält die eingeführten Warenmengen je Warengruppe, die eingebetteten Emissionen, gegebenenfalls die im Drittland gezahlten CO₂-Preise sowie die Zahl der abzugebenden CBAM-Zertifikate. Die Abgabe der Zertifikate erfolgt ebenfalls bis zum 30. September des jeweiligen Jahres über das CBAM-Konto. Erklärungen können von der zuständigen Behörde und der Kommission bis zum Ende des vierten Jahres nach dem Erklärungsjahr überprüft werden – die zugrunde liegenden Daten und Nachweise sind entsprechend lange revisionssicher vorzuhalten.
Die Erklärung wird elektronisch über das CBAM-Register eingereicht. Vor der Übermittlung empfiehlt sich eine Vier-Augen-Freigabe: Nach Abgabe sind Korrekturen nur eingeschränkt und nur innerhalb bestimmter Fristen möglich, während eine unrichtige Erklärung sanktionsbewehrt ist (dazu Kapitel 9).
5.2 Zeitstrahl: das Berichtsjahr 2026
Das Berichtsjahr 2026 ist ein Sonderfall: Die Einfuhren erfolgen 2026, abgerechnet wird vollständig rückwirkend im Jahr 2027. Zwischen dem abgabenbegründenden Ereignis und dem Mittelabfluss liegt damit über ein Jahr.
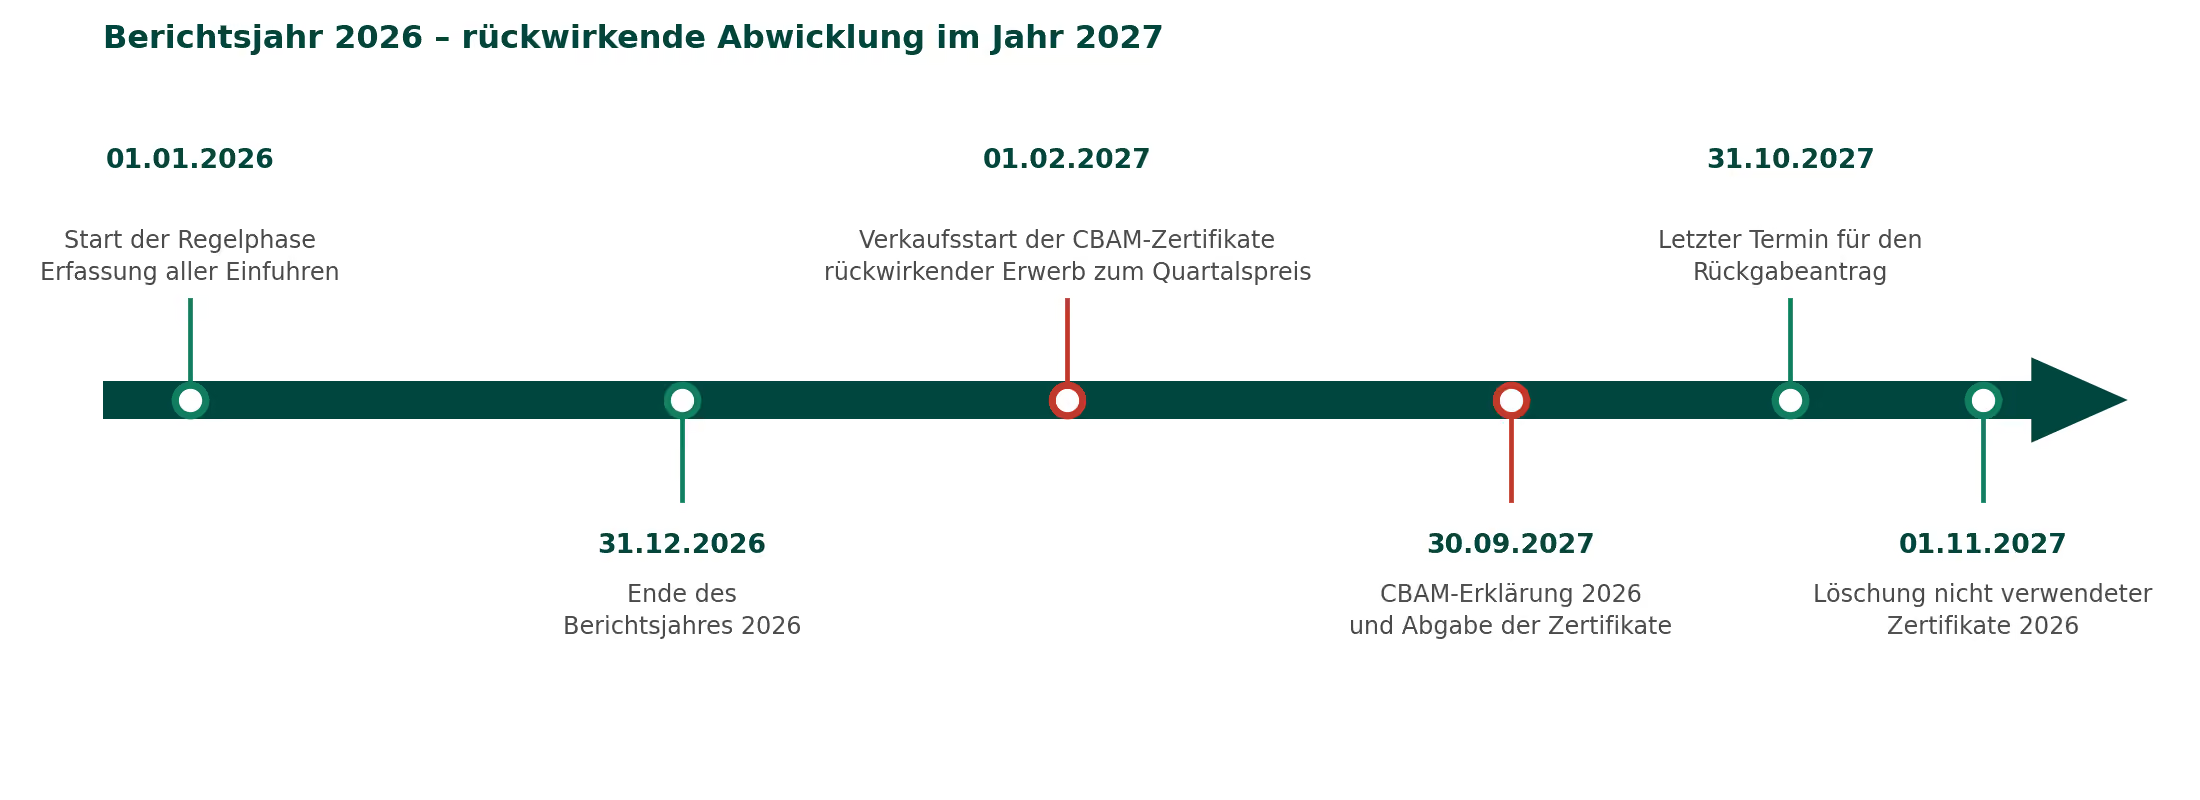
Abbildung 4: Fristen des Berichtsjahres 2026 (eigene Darstellung)
5.3 Zeitstrahl: das Berichtsjahr 2027 und die Folgejahre
Ab dem Berichtsjahr 2027 verstetigt sich der Zyklus. Neu hinzu kommt die quartalsweise Deckungspflicht: Bereits während des laufenden Berichtsjahres müssen Zertifikate erworben und auf dem CBAM-Konto gehalten werden. Die Menge der zu haltenden Zertifikate richtet sich dabei nach 50% der Gesamtemissionen des laufenden Kalenderjahres, welche bis zum Ende eines Quartales mindestens erworben werden müssen. Hierbei gilt es mit einem häufigen Missverständnis aufzuräumen: die erste verpflichtende Abgabe im Rahmen der 50% Regelungen ist nicht das erste Quartal. Der Stichtag ist immer das Quartal, dass auf die Überschreitung des massenbasierten Schwellenwert folgt. Artikel (22a) der CBAM VO sagt wörtlich „Der zugelassene CBAM-Anmelder muss der in Absatz 2 festgelegten Verpflichtung bis zum Ende desjenigen Quartals, das auf das Quartal folgt, in dem der massenbasierte Schwellenwert überschritten wird, nachkommen.“ D.h. wenn ein Anmelder bspw. im ersten Quartal 2026 die 50 Tonnen überschreitet, muss er nicht am 31.03.2027 sondern erst am 30.06.2027 die 50% Regelung erfüllen und erstmalig Zertifikate vorrätig halten. Sollte er die 50 Tonnen Regelung erst im zweiten Quartal überschreiten, muss er erst zum Ende des dritten Quartals die Zertifikate vorrätig halten usw.. Selbiges gilt auch für die Folgejahre.
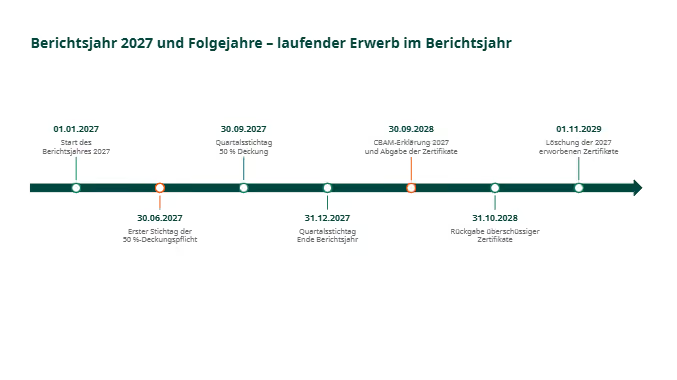
Abbildung 5: Fristen des Berichtsjahres 2027 und der Folgejahre (eigene Darstellung)
5.4 Fristenübersicht auf einen Blick
6. CBAM-Zertifikate: Preis, Kauf, Rückgabe und Verfall
6.1 Grundprinzip und Preisbildung: Quartalspreis 2026, Wochenpreis ab 2027
Ein CBAM-Zertifikat entspricht einer Tonne CO₂-Äquivalent. Sein Preis wird nicht in einem eigenen Markt gebildet, sondern dem Preis der Zertifikate des EU-EHS nachgebildet. Dabei ist streng zwischen zwei Regimen zu unterscheiden: Für das Berichtsjahr 2026 gilt ein Quartalspreis. Jede Einfuhr des Jahres 2026 wird mit dem CBAM-Preis desjenigen Quartals bewertet, in dem sie erfolgt ist. Der Quartalspreis entsteht dabei durch den Durchschnitt der Schlusskurse der Handelstage des EU-EHS (Clearingpreis). Erst ab dem Berichtsjahr 2027 tritt an dessen Stelle ein Wochenpreis: Maßgeblich ist dann der Durchschnitt der Clearingpreise der EU-EHS-Auktionen im Primärmarkt einer Kalenderwoche, der zu Beginn der Folgewoche veröffentlicht wird und dann für diese gilt. Sekundärmarktkurse fließen nicht ein; da Auktions- und Sekundärmarktpreise erfahrungsgemäß nur minimal voneinander abweichen, folgt der CBAM-Preis dem allgemeinen CO₂-Preisniveau innerhalb Europas, allerdings geglättet und zeitverzögert. Für die Kostenplanung bedeutet das: Der EUA-Preis ist der zentrale Kostentreiber, kurzfristige Marktspitzen werden jedoch abgemildert.
Die Einzelheiten der Preisermittlung und -veröffentlichung regelt die Durchführungsverordnung (EU) 2025/2548.
6.2 Der operative Kauf über die zentrale Plattform
Der Kauf erfolgt ab dem 1. Februar 2027 ausschließlich über eine gemeinsame zentrale Plattform, die die Kommission mit den Mitgliedstaaten im Wege einer gemeinsamen Auftragsvergabe einrichtet. Nach dem im Juli 2026 vorgelegten Verordnungsentwurf ist der Ablauf zweistufig: Der Kaufantrag wird im CBAM-Register gestellt (je Antrag zwischen 1 und 99.999 Zertifikate), die Zahlung wird anschließend über die Plattform abgewickelt – ausschließlich in Euro. Nach Zahlungsbestätigung werden die Zertifikate im CBAM-Register hinterlegt. Ein gestellter Kaufantrag kann nicht mehr geändert, wohl aber bis zur Zahlung zurückgezogen werden. Je verkauftem Zertifikat fällt eine Plattformgebühr von 0,05 Euro an; weitere Gebühren sind ausgeschlossen. Zertifikate sind nicht übertragbar und nicht handelbar – einen Sekundär- oder Terminmarkt für CBAM-Zertifikate gibt es also nicht. Einmal im Jahr ist aber die Rückgabe von verpflichtend erworbenen Zertifikaten möglich.
6.3 CBAM-Zertifikate für das Berichtsjahr 2026
Das Berichtsjahr 2026 wird vollständig rückwirkend abgewickelt. Zertifikate für 2026 können erst ab dem 1. Februar 2027 erworben werden. Daraus folgt der wichtigste Unterschied zu allen Folgejahren: Für 2026 besteht keine unterjährige Deckungspflicht. Die 50-Prozent-Regel greift erstmals für die Einfuhren des Berichtsjahres 2027.
Der Preis richtet sich nach dem Quartal der Einfuhr, nicht nach dem Quartal des Kaufs. Die Kommission setzt den Quartalspreis als Durchschnitt der Clearingpreise der EU-EHS-Zertifikate des jeweiligen Quartals fest. Wer im ersten Quartal 2026 eingeführt hat, erwirbt die dafür benötigten Zertifikate im Jahr 2027 zum Q1-Preis – unabhängig davon, wie sich der Markt bis dahin entwickelt hat. Das Preisrisiko für 2026 ist damit fixiert; planbar wird die Kostenbelastung, sobald die vier Quartalspreise veröffentlicht sind.
Zertifikatspreise für das Berichtsjahr 2026:
Für eigene Vorabkalkulationen arbeiten wir mit einer Planungsbandbreite von 70 bis 90 EUR je Tonne CO₂; die politische Diskussion um den EU-ETS-Preis kann diese Spanne kurzfristig verschieben. Rechnen Sie Ihre Mehrkosten deshalb als Szenario, nicht als Punktwert.
Für die Abwicklung des Jahres 2026 gelten damit folgende Eckpunkte:
Erwerb: ab 01.02.2027, in einem Zug oder in mehreren Tranchen; eine Mindestmenge zu einem bestimmten Zeitpunkt ist nicht vorgeschrieben.
Abgabe: bis 30.09.2027 zusammen mit der CBAM-Erklärung 2026.
Gültigkeit: 2026 erworbene Zertifikate sind ausschließlich für das Berichtsjahr 2026 verwendbar und nicht auf 2027 übertragbar.
Rückgabe: ein Antrag, letzter Termin 31.10.2027, Erstattung zum ursprünglichen Kaufpreis.
Verfall: nicht verwendete Zertifikate werden am 01.11.2027 gelöscht – ersatzlos und ohne Erstattung.
Praxisempfehlung
Kaufen Sie für 2026 erst, wenn die Emissionsdaten belastbar sind. Da für 2026 keine unterjährige Deckungspflicht besteht und der Quartalspreis ohnehin fixiert ist, entsteht durch späteres Kaufen kein Preisnachteil – wohl aber durch zu frühes Kaufen auf Basis vorläufiger Werte, weil nur ein Teil der Zertifikate zurückgegeben werden kann.
6.4 CBAM-Zertifikate ab dem Berichtsjahr 2027: laufender Erwerb und 50-Prozent-Regel
Ab dem Berichtsjahr 2027 ändert sich die Mechanik grundlegend: Gekauft wird laufend im Berichtsjahr selbst, zum jeweils gültigen Wochenpreis. Damit wird aus einer nachgelagerten Zahlung eine unterjährige Liquiditätsbindung.
Zugelassene CBAM-Anmelder müssen zum Ende jedes Quartals nach Überschreitung der Des-minimis Schwelle Zertifikate für mindestens 50 Prozent der eingebetteten Emissionen aller seit Jahresbeginn eingeführten Waren auf ihrem Konto halten. Für die Berechnung dieses Mindestbestands lässt Art. 22 der CBAM-Verordnung zwei Wege zu: Zulässig ist zum einen der Ansatz der veröffentlichten Standardwerte, jeweils zuzüglich des jahresspezifischen Aufschlags und unter Berücksichtigung der kostenlosen Zuteilung. Zulässig ist zum anderen die Bezugnahme auf bereits berichtete Emissionen vorheriger Berichtszeiträume, also im Regelfall auf den Zertifikatsbedarf des Vorjahres – auch dies unter Berücksichtigung der kostenlosen Zuteilung. Dadurch entsteht eine Möglichkeit zur Verwendung von tatsächlichen Emissionsdaten. Erster relevanter Stichtag ist der 30. Juni 2027, da die Pflicht zum Erwerb von Zertifikaten erst im Quartal nach dem Quartal in dem die 50 Tonnen Regelung überschritten wurde anfällt. Die Restmenge bis zur vollständigen Abgabepflicht kann bis zum Abgabetermin der Zertifikate am 30. September des Folgejahres beschafft werden.
Welcher der beiden Wege eingeschlagen werden kann, hängt vom Einzelfall ab. Wer bereits über verifizierte Echtdaten aus dem Vorjahr verfügt, bindet mit Option 2 deutlich weniger Kapital, weil die Vorjahreswerte in aller Regel unter den Standardwerten liegen. Wer neu importiert oder das Lieferwerk gewechselt hat, wird zunächst auf Standardwerte zurückgreifen müssen.
Die drei Quartalsstichtage des Berichtsjahres 2027 lauten 30. Juni, 30. September und 31. Dezember 2027. Maßgeblich ist jeweils der Bestand am Quartalsende, bezogen auf die kumulierten Einfuhren seit dem 1. Januar des Jahres. Für den ersten Stichtag am 30. Juni 2027 sollte deshalb bereits im Januar 2027 feststehen, wie der Mindestbestand ermittelt wird und wer das Budget freigibt – notfalls zunächst auf Basis der relevanten Standardwerte, die sich bei später vorliegenden Echtdaten nach unten korrigieren lassen.
Wichtig für die Finanzplanung
2027 fallen zwei Zahlungsströme zusammen: die rückwirkende Beschaffung für das Berichtsjahr 2026 (bis 30.09.2027) und die laufende 50-Prozent-Deckung für das Berichtsjahr 2027 (ab 30.06.2027). Wer nur eines von beiden budgetiert, wird im dritten Quartal 2027 überrascht.
6.5 Rückgabe überschüssiger Zertifikate
Wer mehr Zertifikate erworben hat, als er abgeben muss, kann deren Rückkauf verlangen, wenn auch unter engen Bedingungen: Pro Jahr ist nur ein Rückkaufantrag zulässig, der nach Einreichung weder geändert noch zurückgezogen werden kann. Voraussetzung ist die vorherige fristgerechte Abgabe von CBAM-Zertifikaten bis zum 30. September. Die rückkaufbare Menge ist zudem begrenzt. Anträge werden zu den Stichtagen 1. April, 1. Juli und 1. November gebündelt und von der zuständigen Behörde innerhalb von 42 Kalendertagen genehmigt. Der Rückkauf erfolgt zum ursprünglichen Kaufpreis. Kursgewinne oder -verluste sind also ausgeschlossen. Auf den Rückkauf entfällt keine Gebühr. Da nicht jedes Zertifikat zurück gegeben werden kann und die Rahmenbedingungen für den Zeitpunkt der Rückgabe klar einschränkend sind, empfiehlt es sich beim Kauf der Zertifikate nach Möglichkeit so vorzugehen, dass eine Rückgabe nicht nötig werden wird.
Die Rückgabe ist damit ein enges Ventil, keine Absicherung. Für das Berichtsjahr 2026 endet die Antragsfrist am 31. Oktober 2027, für 2027 am 31. Oktober 2028 – jeweils also am 31. Oktober des Jahres, in dem die Zertifikate abzugeben waren.
6.6 Löschung und Verfall nicht verwendeter Zertifikate
Was nach Abgabe und Rückgabe auf dem CBAM-Konto verbleibt, verfällt. Alle CBAM-Zertifikate, die im Jahr vor dem vorangegangenen Kalenderjahr gekauft wurden – die also zwei Jahre alt sind – und auf dem Konto eines CBAM-Anmelders verblieben sind, werden jeweils am 1. November gelöscht. Eine Erstattung erfolgt nicht.
Zertifikate, die im Kalenderjahr 2027 erworben wurden, können also auch noch im Rahmen der Berichterstattung für 2028 eingesetzt werden, verlieren ihre Gültigkeit aber am 1. November 2029. Zertifikate für 2026 bilden hier (wie oben bereits erläutert) eine eigene Gruppe, da sie ausschließlich für 2026 verwendet werden können. Da CBAM-Zertifikate allgemein weder übertragbar noch handelbar sind, ist jede überschüssige Menge, die weder abgegeben noch fristgerecht zurückgegeben wird, ein endgültiger Aufwand. Ein bewusst knapper Einkauf mit Nachkauf ist daher häufig günstiger als ein Sicherheitspuffer.
6.7 SEFA und CBAM-Faktor: schrittweiser Aufwuchs bis 2034
Die Abgabepflicht wächst parallel zur Abschmelzung der kostenlosen Zuteilung im EU-EHS. Der sogenannte SEFA (Specific Embededed Free Allocation) bestimmt, welcher Anteil der eingebetteten Emissionen tatsächlich mit Zertifikaten abgedeckt werden muss. Er bildet also die Grundlage für eine Art Rabattierung in den ersten Jahren der CBAM-Regelphase. Ziel ist es ein Äquivalent zur Bepreisung in Europa zu schaffen, wo die volle Bepreisung durch die kostenlose Zuteilung von Zertifikaten derzeit noch verzerrt wird. Die effektive Kostenbelastung ist damit am Anfang zunächst deutlich geringer als in den Folgejahren. SEFA läuft jedoch bis 2034 schrittweise aus, die Kosten steigen dadurch jährlich und schlagen am Ende schließlich vollumfänglich auf die CBAM-Anmelder durch. Dies sollte bei CBAM-Kostenschätzungen selbstverständlich berücksichtigt werden.
6.8 Fristen für CBAM-Zertifikate auf einen Blick
7. Wie setzen sich CBAM-Kosten zusammen?
7.1 Ein Überblick über die wichtigsten Berechnungsgrößen
In unserer täglichen Beratungspraxis begegnen wir immer wieder einer großen Unsicherheit rund um das Thema CBAM-Kosten. Diese Unsicherheit betrifft keineswegs nur Unternehmen, die ihre Berichtspflichten bislang versäumt haben und sich nun in aller Eile mit den Anforderungen auseinandersetzen. Auch Unternehmen, die den Carbon Border Adjustment Mechanism (CBAM) von Anfang an ihre Berichte fristgerecht eingereicht haben, stehen nun durch finanzielle Belastung durch CBAM-Zertifikate vor einer neuen Herausforderung.
7.2 Die Variablen der CBAM-Kosten-Formel
Die grundsätzliche Formel zur Berechnung Ihrer CBAM-Kosten setzt sich folgendermaßen zusammen:
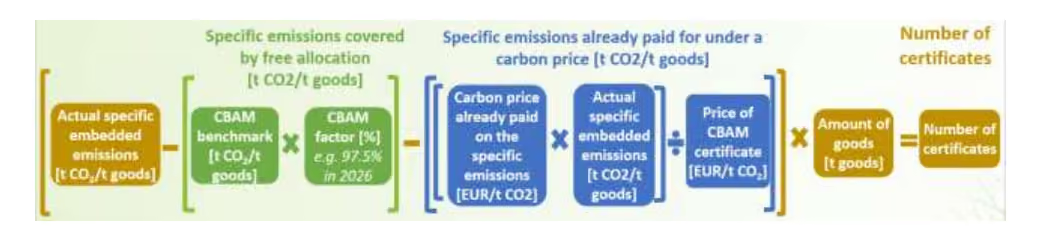
Abbildung 1: Darstellung der Kommission*
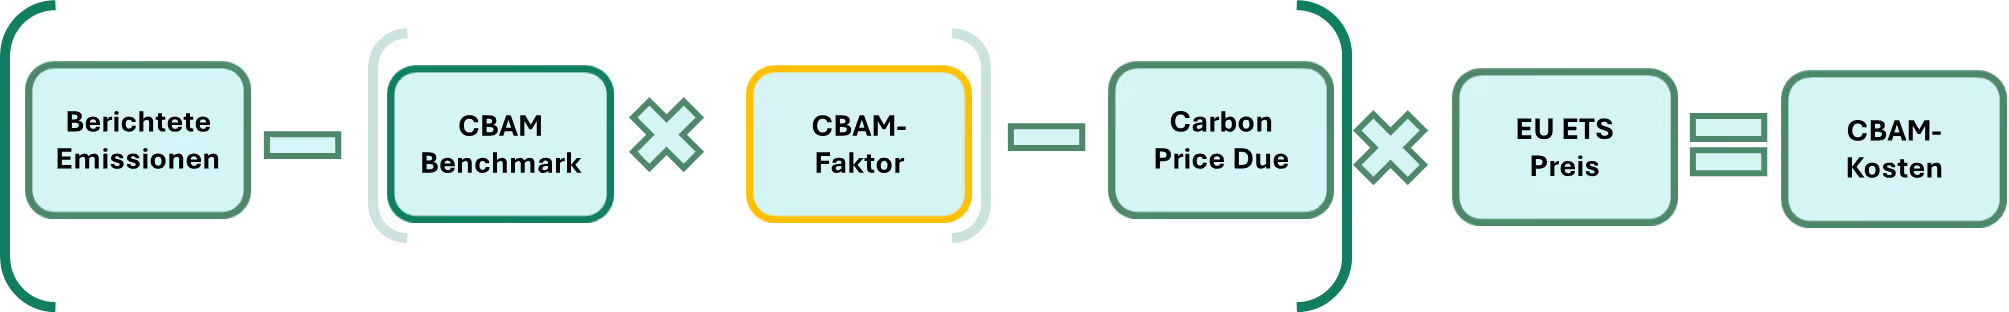
Abbildung 2: Eigene vereinfachte Darstellung
Jede dieser Variablen beeinflusst also Ihre CBAM-Kosten. Nachfolgend erläutern wir, was sich hinter den einzelnen Bestandteilen verbirgt – und wo konkrete Ansatzpunkte zur Optimierung liegen.
7.2.1 Die berichteten Emissionen
Bei Ihren CBAM-Emissionen handelt es sich um die in Ihren Importen eingebetteten Emissionen, welche CBAM relevant sind. Wichtig ist hierbei zu beachten: nicht alle Emissionen Ihrer Importgüter sind tatsächlich CBAM relevant. So sind z.B. Indirekte Emissionen (also vor allem Strom) für z.B. Stahl und Aluminiumgüter nicht einschlägig. Die Emissionen, die die Produktion von Vorprodukten Ihrer erworbenen Produkte verursacht hat, sind hingegen in den allermeisten Fällen von Relevanz für CBAM. Grundsätzlich haben Sie hier die freie Wahl zwischen Echtdaten und Standardwerten.
Die Erlangung der Echtdaten ist leider kompliziert, jedoch lohnt sich der Aufwand! Denn auch, wenn man auf Standardwerte zurückgreifen kann, gilt: die Standwerte fallen in der Regel so hoch aus, dass sich Echtdaten schlichtweg rechnen werden. Darüber hinaus ist diese Variable grundsätzlich diejenige mit dem größten Potenzial CBAM-Kosten zu senken, denn umso weniger Emissionen, desto geringer ist die Menge der zu erwerbenden Zertifikate. Diese Variable ist daher der wichtigste Hebel zur Senkung Ihrer CBAM-Kosten.
7.2.2 Die CBAM-Benchmark
Eine Benchmark ist ein Referenzwert, der als Vergleichsmaßstab in der Regel zur Messung der eigenen Performance dient. Im EU-Emissionshandelssystem (EU EHS), der Grundlage für die CBAM Regulatorik, wird die Benchmark anhand der besten 10 % der jeweiligen Produktionsprozesse festgelegt. Diese erhalten kostenlose Zertifikate, wodurch ein Anreiz zur Emissionsreduktion geschaffen wird. Von diesen EU EHS Benchmarks leiten sich auch die CBAM-Benchmarks ab.
Die CBAM-Benchmark gibt vor, wie viele Emissionen durch den CBAM-Faktor (im nächsten Punkt) rabattiert werden. CBAM-Faktor und CBAM-Benchmark bilden gemeinsam die Specific Embededed Free Allocation (SEFA), diese sollen ein Äquivalent zum System der kostenlosen Zuteilungen von Zertifikaten im EU-EHS innerhalb des CBAMs darstellen. Der Benchmarkwert besteht dabei immer in der Angabe Tonnen CO₂-Äquivalent pro Tonne Ware.
Es gibt bei der CBAM-Benchmark bzw. beim der SEFA zwei Mögliche Ausgangslagen: entweder Sie verwenden Standardemissionswerte, dann muss eine Standard-Benchmark verwendet werden. Oder Sie verwenden Echtdaten, dass muss auch ein eigenständiger tatsächlicher SEFA-Wert errechnet werden. Dafür ausschlaggebend ist die Anwendung des richtigen Benchmarkwertes auf die jeweiligen Produktionsschritte.
7.2.3 Der CBAM-Faktor
Der CBAM-Faktor fungiert als eigentliches Korrektiv für die im EU ETS kostenlos zugeteilten Zertifikate und wird bis 2034 schrittweise reduziert. Er ist bereits definiert und erlaubt eine anteilige Reduktion der zu zahlenden Zertifikatskosten. So bedeutet ein CBAM-Faktor von 97,5 % im Jahr 2026, dass von bspw. 100 Tonnen CO₂ lediglich 2,5 Tonnen bepreist würden. Es handelt sich vereinfacht also um einen Rabatt.
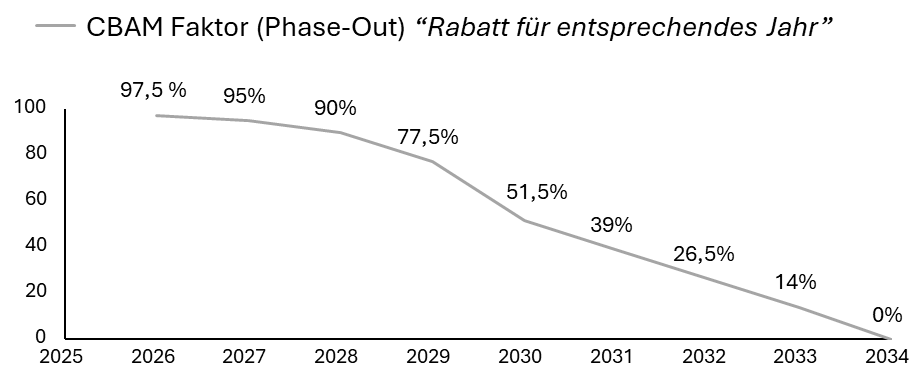
Abbildung 3: CBAM-Faktor
Allerdings wird dieser Rabatt durch die Benchmark relativiert: Emissionen, die den Benchmark-Wert überschreiten, verursachen volle Kosten. Infolgedessen verliert der CBAM-Faktor für viele Güter von Anfang an stark an Gewicht.
7.2.4 Effektiv gezahlter CO₂-Preis / Carbon Price Due
Diese Variable spiegelt jene CO2-Kosten wider, die in anderen Staaten bereits entrichtet wurden. Um eine Doppelbepreisung zu vermeiden, werden solche bereits gezahlten Beträge auf die CBAM-Verpflichtung angerechnet. Zwar existieren weltweit nicht überall CO2-Bepreisungsmechanismen, doch es gibt durchaus relevante Beispiele.
Die EU-Kommission plant, auch für den Carbon Price Due Standardwerte zu veröffentlichen, um den Nachweisaufwand für Unternehmen zu minimieren. Diese Standardwerte werden aber so niedrig wie möglich angesetzt werden. D.h. der Wert wird so errechnet, dass alle im jeweiligen Zeitraum möglichen Rabatte und Subventionen berücksichtigt werden. Dadurch wird der Wert so niedrig wie möglich angesetzt und die Gutschrift hält sich für CBAM-Anmelder in Grenzen. Hersteller können allerdings auch optional für die Verifizierung entsprechende Nachweise über den effektiv gezahlten Preis vorbereiten und bei der Verifizierung der Emissionsdaten ebenfalls prüfen lassen. Wenn das Erfolg hat, können CBAM-Anmelder sich gegebenenfalls über höhere Gutschriften freuen.
7.2.5 EU-EHS-Preis / EU-ETS-Preis
Der Preis der CBAM-Zertifikate richtet sich nach den Clearingpreisen im EU-EHS. Die genaue Preisbildung haben wir oben bereits erörtert. Hier sei noch einmal angemerkt: gegebenenfalls lassen sich hier CBAM-Kosten senken bzw. Kosten könnten durch diese Variable erheblich steigen. Der Grund ist einfach: die Preise des EU EHS sind volatil. Es kann innerhalb eines Quartals Schwankungen um 30 EUR pro Zertifikat von 60 EUR auf 90 EUR geben. Je nachdem, wann sich CBAM-Anmelder mit Zertifikaten eindecken, kann es zu großen Kostenunterschieden kommen. Dieses Risiko lässt sich durch das Halten von Zertifikaten eliminieren. Durch durchdachte Strategien lassen sich auch ohne Kapitalansatz die meisten Risiken abfedern. Von Spekulationen auf steigende oder fallende Kurse raten wir hingegen entschieden ab.
7.3 Grafik: Rechenbeispiel zur Ermittlung der Anzahl an CBAM-Zertifikaten
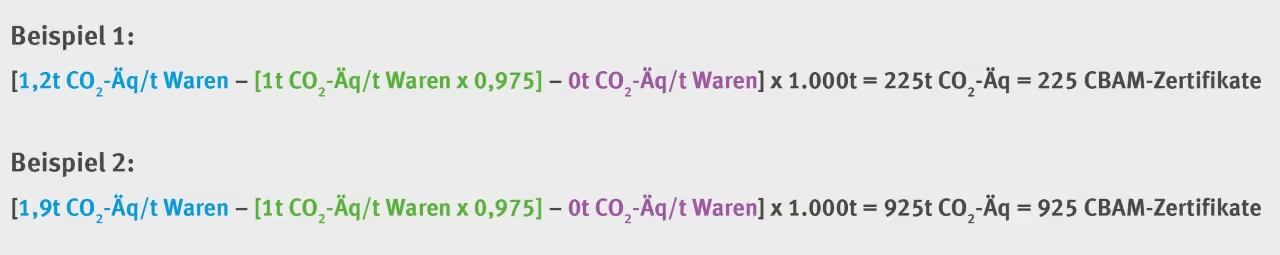
Rechenbeispiel zur Erechnung der Anzahl an CBAM-Zertifikaten
Quelle: Deutsche Emissionshandelsstelle (DEHSt) im Umweltbundesamt
7.4 Beispielrechnung: Echtdaten gegen Standardwerte
Die vorstehenden Variablen lassen sich am besten an einem durchgerechneten Fall nachvollziehen. Wir verwenden dafür bewusst denselben Import zweimal – einmal mit verifizierten Echtdaten, einmal mit Standardwerten. Die Differenz ist der eigentliche Ertrag jeder Herstellerkommunikation.
Ausgangsfall
Ware: Schrauben aus Stahl, KN 7318 15 20
Ursprungsland: China
Importmenge: 1.000 Tonnen im Kalenderjahr
CBAM-Benchmark: 1,364 t CO₂e/t
CBAM-Faktor 2026: 97,5 Prozent
Angenommener Zertifikatspreis: 80,00 EUR/t CO₂e
Emissionswert Echtdaten (verifiziert): 2,17 t CO₂e/t
Emissionswert Standardwert 2026 (inkl. 10 Prozent Aufschlag): 7,013 t CO₂e/t
Variante A – verifizierte Echtdaten
(2,17 − (1,364 × 97,5 %)) × 1.000 t × 80,00 EUR = 67.208,00 EUR
Variante B – Standardwerte
(7,013 − (1,364 × 97,5 %)) × 1.000 t × 80,00 EUR = 454.648,00 EUR
Ergebnis für das Berichtsjahr 2026
Die Differenz beträgt 387.440,00 EUR – bei einer einzigen Zolltarifnummer, einem einzigen Lieferwerk und einer Jahresmenge von 1.000 Tonnen. Je Tonne Ware stehen 67,21 EUR gegenüber 454,65 EUR. Die Beschaffung verifizierter Echtdaten senkt die CBAM-Kosten in diesem Fall um rund 85 Prozent.
Der Abstand vergrößert sich in den Folgejahren aus zwei Gründen. Erstens sinkt der CBAM-Faktor, sodass die kostenlose Zuteilung als Abzugsposten schrittweise entfällt – das trifft beide Varianten. Zweitens steigt der Aufschlag auf die Standardwerte von 10 Prozent (2026) über 20 Prozent (2027) auf 30 Prozent (ab 2028); der Standardwert wächst dadurch von 7,013 auf 8,288 t CO₂e/t, während der Echtdatenwert konstant bleibt.
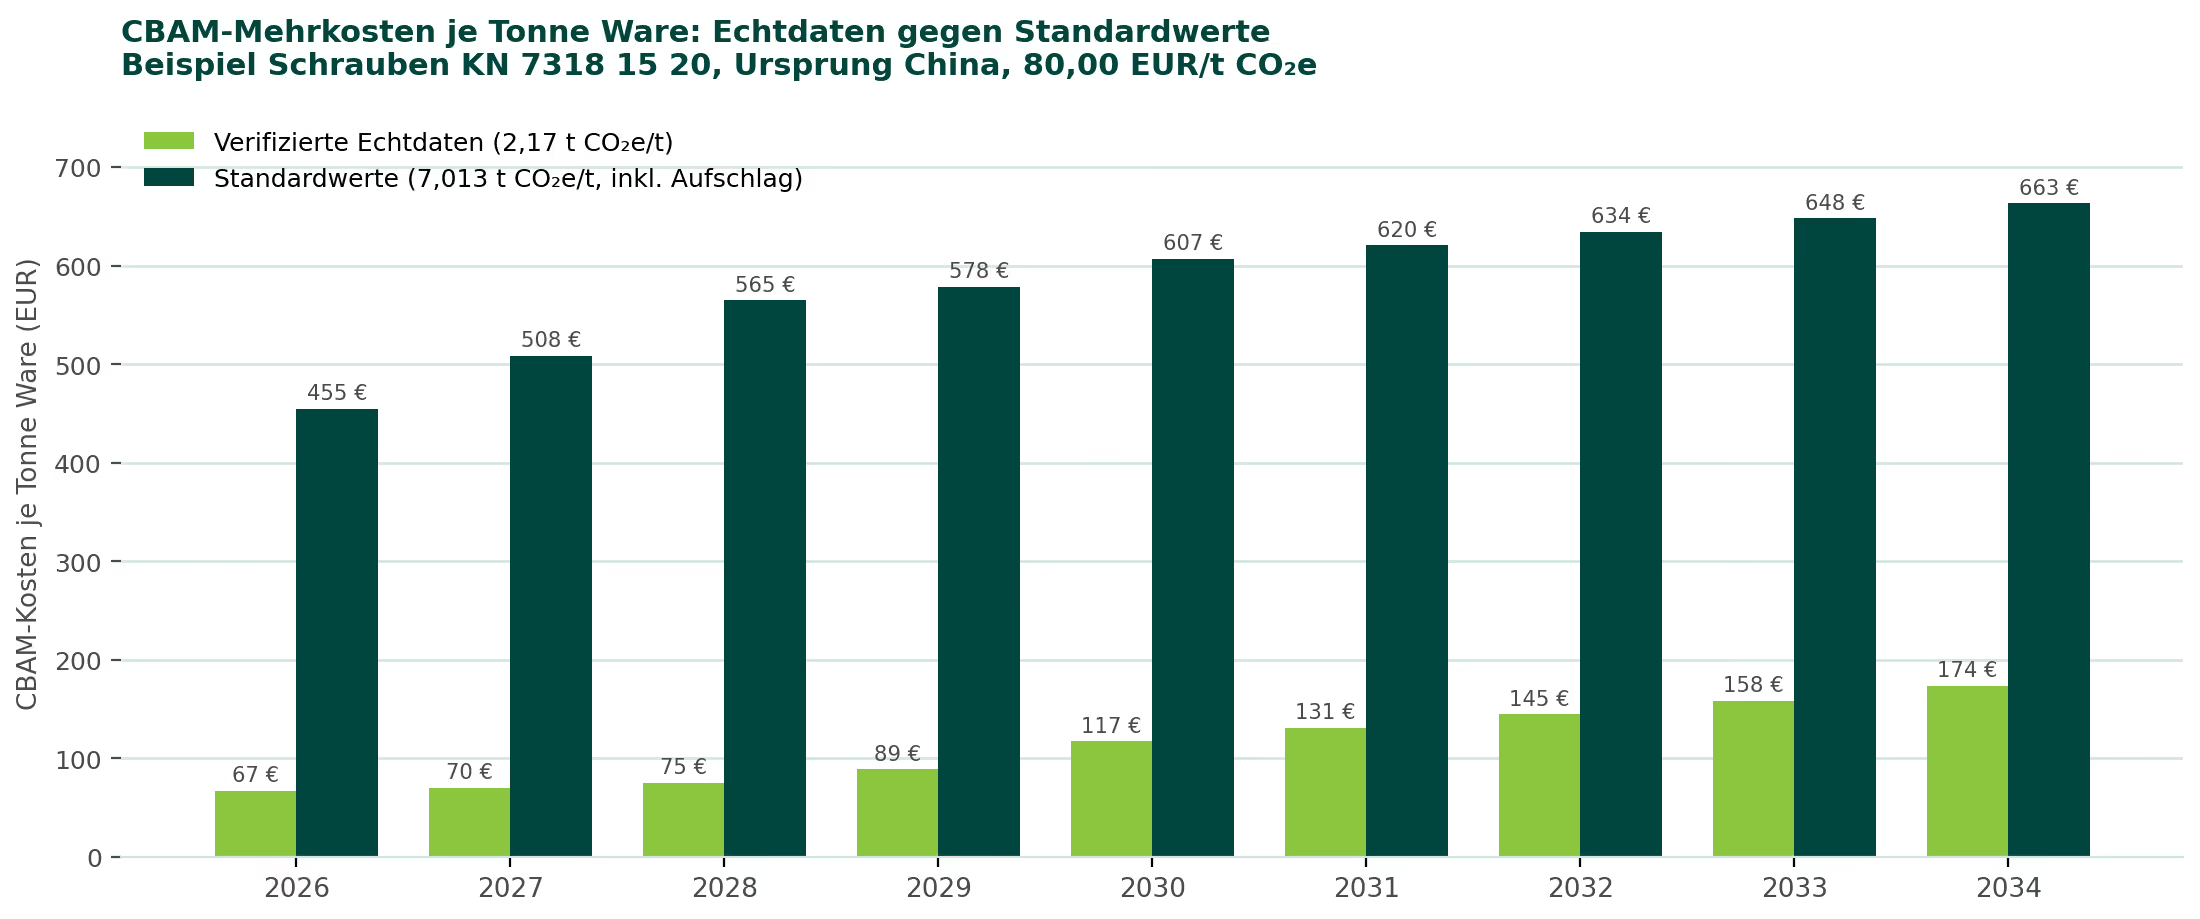
Abbildung 6: CBAM-Mehrkosten je Tonne Ware im Vergleich (eigene Berechnung, vereinfachte Darstellung)
Über den gesamten Zeitraum 2026 bis 2034 summiert sich die Differenz auf rund 4.250 EUR je Tonne Ware. Bei einer gleichbleibenden Jahresmenge von 1.000 Tonnen entspricht das über vier Millionen Euro.
Die Rechnung ist bewusst vereinfacht: Sie verwendet den Benchmark aus Spalte B (Standardbenchmark – bei Echtdaten nicht zulässig), unterstellt einen konstanten Zertifikatspreis und blendet einen im Drittland gezahlten CO₂-Preis aus. Ebenfalls setzt der echte Emissionsdatensatz eine gut durch verifizierte Lieferkette voraus, was in den ersten Jahren herausfordernd sein wird. Für Ihre konkreten Zolltarifnummern, Lieferländer und Mengen rechnen wir das gern durch.
Was das für Sie bedeutet – sprechen Sie mit uns
Wir berechnen Ihre CBAM-Mehrkosten für beide Varianten auf Basis Ihrer tatsächlichen Importdaten und zeigen Ihnen, bei welchen Lieferwerken sich die Beschaffung von Echtdaten am schnellsten rechnet.
7.5 Rückstellungen und Liquidität
2026 entsteht bilanziell die Verpflichtung wirtschaftlich mit der Einfuhr, bezahlt wird jedoch erst im Folgejahr. Für den Jahresabschluss sind daher Rückstellungen auf Basis der Importmengen, der besten verfügbaren Emissionswerte und des erwarteten Zertifikatspreises zu bilden – unter Berücksichtigung des CBAM-Faktors des jeweiligen Berichtsjahres. Liquiditätsseitig ist der Rhythmus zu beachten: Ab 2027 bindet die quartalsweise 50-%-Deckung unterjährig Kapital, die Restzahlung konzentriert sich auf das dritte Quartal des Folgejahres.
8. CBAM im Unternehmen: Prozesse, Rollen und Kontrollen
CBAM ist eine Querschnittsaufgabe zwischen Zoll, Einkauf, Nachhaltigkeit und Finanzen. Bewährt hat sich eine klare Rollenverteilung: Der Zoll- oder Außenhandelsbereich verantwortet Tarifierung und Mengendaten, der Einkauf die Herstellerkommunikation und die vertragliche Kostenallokation, das Finanzressort Rückstellungen, Liquidität und Zertifikatsbeschaffung. Die Datenbasis – typischerweise aus Zollanmeldungen und Lieferantendaten konsolidiert – sollte über ein internes Kontrollsystem abgesichert werden: Mengenabgleiche zwischen Quelldaten und Erklärungsdatei, Vier-Augen-Freigaben vor jeder Übermittlung und eine revisionssichere Ablage aller Nachweise über die vierjährige Überprüfungsfrist hinaus.
Wie sich diese Rollen konkret auf die einzelnen Arbeitsschritte verteilen, zeigt der Fahrplan in Kapitel 10.
9. Sanktionen, Bußgelder und Folgen für die CBAM-Zulassung
Die Sanktionen sind empfindlich: Für jedes nicht fristgerecht abgegebene Zertifikat droht eine Geldbuße, die sich an der Sanktionshöhe des EU-ETS (ca. 100 EUR pro Zertifikat) orientiert – die Abgabepflicht selbst bleibt daneben bestehen. Der Sanktionskatalog sieht darüber hinaus auch Strafzahlungen in der Höhe des 3-5 fachen Zertifikatspreises pro nicht eingereichten Zertifikatvor. Bei Einfuhren ohne Zulassung und bei Umgehungskonstruktionen sind verschärfte Sanktionen vorgesehen; die Omnibus-Verordnung hat zudem Monitoring und Anti-Umgehungsvorschriften gestärkt. Compliance-Verstöße können darüber hinaus die CBAM-Zulassung selbst gefährden.
Die Systematik lässt sich in drei Stufen ordnen.
Erste Stufe: Verstöße gegen die Abgabepflicht.
Wer die erforderlichen Zertifikate nicht bis zum 30. September abgibt, zahlt je fehlendem Zertifikat den genannten Betrag. Die Sanktion tritt neben die Abgabepflicht, ersetzt sie also nicht: Die Zertifikate sind zusätzlich zu erwerben und abzugeben. Wer die unterjährige 50-Prozent-Deckung verfehlt, riskiert ebenfalls Sanktionen; die Höhe bemisst sich nach der Fehlmenge.
Zweite Stufe: Einfuhr ohne Zulassung.
Wer CBAM-Waren ohne den Status des zugelassenen CBAM-Anmelders in den freien Verkehr überführt, muss mit dem Drei- bis Fünffachen des Grundbetrags rechnen. Berücksichtigt werden dabei insbesondere Dauer und Schwere des Verstoßes, die eingeführte Menge, die Kooperationsbereitschaft und die Frage, ob es sich um einen Wiederholungsfall handelt.
Dritte Stufe: Umgehung.
Die Verordnung erfasst ausdrücklich Gestaltungen, deren wesentlicher Zweck darin besteht, den CBAM zu vermeiden. Dazu zählen die künstliche Aufspaltung von Sendungen oder Einfuhren auf mehrere Gesellschaften, um unter der 50-Tonnen-Schwelle zu bleiben, das gezielte Umleiten emissionsarmer Chargen in die EU bei gleichzeitiger Lieferung emissionsintensiver Ware in andere Märkte (Resource Shuffling) sowie geringfügige Bearbeitungsschritte in Drittländern allein zum Zweck des Positionswechsels in der Kombinierten Nomenklatur. Die Kommission kann den Anwendungsbereich in solchen Fällen ausdehnen.
Die praktisch härteste Folge ist nicht das Bußgeld, sondern der Verlust der Zulassung. Ohne den Status des zugelassenen CBAM-Anmelders dürfen CBAM-Waren nicht mehr in den zollrechtlich freien Verkehr überführt werden. Für einen Importeur, dessen Sortiment auf Stahl- oder Aluminiumwaren beruht, kommt das einem Importstopp gleich. Die zuständige Behörde – in Deutschland die DEHSt im Umweltbundesamt – kann die Zulassung überprüfen, mit Auflagen versehen, die Sicherheitsleistung anpassen oder die Zulassung entziehen.
Erklärungen können bis zum Ende des vierten Jahres nach dem Erklärungsjahr überprüft werden. Ein Verstoß aus dem Berichtsjahr 2026 kann also bis in das Jahr 2031 hinein aufgegriffen werden. Eine revisionssichere Ablage aller Herstellerdaten, Verifizierungsberichte und Berechnungsstände über diesen Zeitraum hinaus ist deshalb kein Selbstzweck, sondern Ihre Verteidigungslinie.
10. Fahrplan für betroffene Unternehmen
Aus den vorstehenden Kapiteln ergibt sich ein Arbeitsplan, der über eine Aufzählung regulatorischer Anforderungen hinausgeht. Der folgende Fahrplan ist als Handlungsanleitung aufgebaut: Er benennt für jeden Schritt, was konkret zu tun ist, wer im Unternehmen üblicherweise federführend ist und bis wann der Schritt abgeschlossen sein sollte.
10.1 Wer im Unternehmen beteiligt ist
CBAM ist eine Querschnittsaufgabe. In Unternehmen, in denen die Umsetzung reibungslos läuft, sind die Zuständigkeiten früh und schriftlich verteilt worden. Bewährt hat sich folgende Rollenverteilung:
10.2 Die elf Schritte zur CBAM-Compliance
10.3 Was wir für Sie übernehmen
Kein Schritt dieses Fahrplans muss intern erbracht werden. Die CBAM-Estimator GmbH übernimmt den gesamten CBAM-Prozess oder einzelne Teile davon – je nachdem, wo bei Ihnen Kapazität fehlt.
Betroffenheitsanalyse: Wir gleichen Ihren Importartikelstamm gegen die CBAM-Warenliste ab und ermitteln Mengen, Ursprünge und Schwellenwertrisiken.
Zulassungsantrag: Wir bereiten den Antrag als zugelassener CBAM-Anmelder vor und begleiten das Verfahren gegenüber der DEHSt.
Herstellerkommunikation: Wir sprechen Ihre Lieferwerke in der jeweiligen Landessprache an, erläutern die Berechnungsmethodik und holen die Daten strukturiert ein.
Emissionsberechnung: Wir berechnen die eingebetteten Emissionen einschließlich Vorprodukten und ordnen die richtigen Benchmarks und SEFA-Werte zu.
Kostenprognose und Szenarien: Unsere WebApp prognostiziert Ihre CBAM-Kosten über den gesamten Phase-out-Zeitraum und vergleicht Lieferanten und Länder.
CBAM-Erklärung: Wir erstellen den konformen XML-Report und bereiten die Einreichung im CBAM-Register vor.
Zertifikatsmanagement: Wir ermitteln den Zertifikatsbedarf, überwachen die Quartalsstichtage und die Rückgabe- und Verfallsfristen.
Buchen Sie einen Beratungstermin
In einem 30-minütigen Gespräch klären wir Ihre Betroffenheit, die wesentlichen Fristen und die zu erwartende Kostenwirkung. Auf Wunsch zeigen wir Ihnen unsere Softwarelösung in einer kurzen Live-Demo.
Maximilian Jung · Geschäftsführer · CBAM-Estimator GmbH
Bauernwaldstraße 155 · 70195 Stuttgart
Telefon +49 176 32603266 · max.jung@cbam-estimator.com
Terminbuchung und weitere Informationen: www.cbam-estimator.com
11. Produktgruppenerweiterung ab 2028
11.1 Stand des Gesetzgebungsverfahrens
Die Ausweitung des CBAM auf nachgelagerte Produkte der Stahl und Aluminiumindustrie ist mittlerweile in einem weit fortgeschrittenes Gesetzgebungsverfahren mit konkreten Warenlisten. Der Stand ist folgender:
17.12.2025: Die Kommission legt ihren Vorschlag zur Ausweitung des Anwendungsbereichs auf rund 180 nachgelagerte Produkte vor.
03.06.2026: Die Ratspräsidentschaft legt einen Kompromisstext mit rund 200 Produkten vor. Erfasst werden insbesondere Maschinen, Fahrzeugkomponenten, Haushaltsgeräte, Baubedarf und Metallerzeugnisse.
01.01.2028: Vorgesehenes Inkrafttreten, verbunden mit einer jährlichen Überprüfungsklausel für die Aufnahme weiterer Produkte.
Zusätzlich vorgesehen: verschärfte Nachweispflichten gegen Resource Shuffling bei besonders risikobehafteten Kombinationen aus Produkt und Herkunftsland.
Die endgültige Warenliste steht bis zum Abschluss des Verfahrens unter Vorbehalt. Die Richtung ist jedoch eindeutig, und die Vorlaufzeit für Datenprozesse und Lieferantenkommunikation beträgt erfahrungsgemäß zwölf bis achtzehn Monate. Wer erst 2028 beginnt, beginnt zu spät.
11.2 Betroffene Zolltarifnummern
Die folgende Übersicht fasst die veröffentlichten KN-Code-Erweiterungen im Stahl- und Aluminiumbereich zusammen:
Auffällig ist der Sprung in der Wertschöpfungstiefe: Erfasst werden nicht mehr nur Grundstoffe und einfache Halbzeuge, sondern fertige Investitions- und Konsumgüter. Dadurch wird das Datenmanagement noch herausfordernder: die eingebetteten Emissionen eines Industrieroboters ergeben sich aus einer vielstufigeren Vorproduktkette, deren Nachverfolgung deutlich aufwendiger ist als bei einer Coil-Lieferung.
11.3 Was das für Maschinenbau, Metallerzeugnisse und Großhandel bedeutet
Maschinenbau. Bislang war der Maschinenbau vom CBAM überwiegend mittelbar betroffen – über die Vormaterialien Stahl und Aluminium. Ab 2028 fällt die fertige Maschine selbst in den Anwendungsbereich. Besonders exponiert sind Unternehmen, die Baugruppen oder Komplettmaschinen aus Drittländern beziehen und in Europa nur noch montieren oder konfigurieren. Für diese Konstellation gilt: Die eingebetteten Emissionen der gesamten Vorproduktkette sind nachzuweisen, und ohne verifizierte Werkdaten greift der Standardwert für die gesamte Maschine.
Hersteller von Metallerzeugnissen. Beschläge, Behälter, Gitter, Zäune, Kappen und Deckel liegen heute knapp außerhalb des Anwendungsbereichs und rücken 2028 hinein. Wer diese Produkte importiert oder als Vormaterial für die eigene Fertigung einkauft, sollte den Artikelstamm bereits jetzt gegen die vorgeschlagenen Positionen spiegeln. Zugleich entsteht eine Chance: Europäische Fertigung wird im Vergleich zum Import aus emissionsintensiven Herkunftsländern relativ günstiger.
Großhandel. Für den Großhandel ist die Erweiterung die einschneidendste Änderung. Typisch sind breite Sortimente in kleinen Losgrößen aus vielen Herkunftsländern. Weil für die 50-Tonnen-Schwelle die Nettomasse sämtlicher CBAM-Waren zusammengezählt wird, rutschen Händler, die heute sicher unterhalb der Schwelle liegen, mit der Erweiterung häufig darüber. Gleichzeitig vervielfacht sich die Zahl der Lieferwerke, von denen Emissionsdaten einzuholen sind. Ohne strukturierte Datenerhebung ist das nicht zu bewältigen.
Empfehlung für alle drei Segmente
Spiegeln Sie Ihren Artikelstamm bereits 2026 gegen die vorgeschlagenen KN-Positionen, bereiten Sie die Lieferantenkommunikation vor und verankern Sie CBAM-Klauseln in neuen Einkaufsverträgen. Wir übernehmen den Abgleich und liefern Ihnen eine belastbare Betroffenheitsliste für 2028.
12. UK CBAM: der britische Grenzausgleich ab 2027
Das Vereinigte Königreich führt zum 1. Januar 2027 einen eigenen CO₂-Grenzausgleich ein. Für Unternehmen, die sowohl in die EU als auch nach Großbritannien einführen, entsteht damit ein zweiter, ähnlich gelagerter, aber eben nicht identischer Pflichtenkreis. Die wichtigsten Unterschiede fasst die folgende Gegenüberstellung zusammen.
Für international tätige Unternehmen ergeben sich daraus vier praktische Konsequenzen. Erstens sind zwei getrennte Betroffenheitsprüfungen erforderlich, weil die Schwellenwerte unterschiedlich definiert sind – im EU-CBAM nach Gewicht, im UK CBAM nach Wert. Ein Unternehmen kann in einem System betroffen sein und im anderen nicht. Zweitens fallen die Stichtage auseinander: Die britische Registrierung beginnt erst zum 1. Januar 2028, Aufzeichnungen sind jedoch ab der ersten Einfuhr im Jahr 2027 zu führen. Drittens sind die Emissionsdaten zwar methodisch bewusst kompatibel angelegt, aber nicht deckungsgleich – insbesondere wegen der zunächst fehlenden indirekten Emissionen im UK. Viertens ist ein im Drittland gezahlter CO₂-Preis in beiden Systemen abzugsfähig, aber nach jeweils eigenen Nachweisregeln.
Mittelfristig könnte sich die Doppelbelastung entschärfen: Die EU und das Vereinigte Königreich haben eine Verknüpfung ihrer Emissionshandelssysteme vereinbart. Bis dahin dürfte es allerdings noch einige Jahre dauern. Nach deren Wirksamwerden dürften verbundene Waren wechselseitig von den jeweiligen Grenzausgleichen ausgenommen werden. Bis dahin gilt: Beide Systeme sind getrennt zu erfüllen.
Hinweis
Das britische Regelwerk wird bis zum Start weiter konkretisiert. Einzelne Detailregelungen – insbesondere zu Standardwerten, Nachweisanforderungen für ausländische CO₂-Preise und Sanktionshöhen – waren bei Redaktionsschluss noch nicht abschließend veröffentlicht.
13. Ausblick: Wohin sich der CBAM entwickelt
Der CBAM ist so angelegt, dass ein schrittweiser Ausbau von Anfang an geplant war. Zudem setzt die EU gezielt darauf, dass durch den EU-CBAM auch Entwicklungen in Drittstaaten angestoßen werden. Drei Entwicklungslinien verdienen besondere Aufmerksamkeit. Erstens die Ausweitung des Anwendungsbereichs auf nachgelagerte Stahl- und Aluminiumerzeugnisse zum 1. Januar 2028; Importeure verarbeiteter Metallerzeugnisse, die heute knapp außerhalb des Anwendungsbereichs liegen, werden dadurch erstmals erfasst (dazu ausführlich Kapitel 11). Zweitens die internationale Dimension: Das Vereinigte Königreich führt zum 1. Januar 2027 einen eigenen CBAM ein, der als Abgabenmodell ohne Zertifikate ausgestaltet ist (dazu Kapitel 12); zugleich haben die EU und das Vereinigte Königreich eine Verknüpfung ihrer Emissionshandelssysteme vereinbart, die verbundene Waren perspektivisch von den jeweiligen Grenzausgleichen ausnehmen dürfte. Andere Länder wie die Türkei könnten einen ähnlichen Weg gegebenenfalls folgen. Drittens die fiskalische Einnahmenperspektive: CBAM-Einnahmen sind als künftige Eigenmittelquelle der EU im Gespräch; der Plattform-Verordnungsentwurf enthält hierfür bereits eine Überprüfungsklausel.
Für die Unternehmenspraxis folgt daraus: CBAM-Compliance ist kein Projekt mit Enddatum, sondern ein dauerhafter Prozess, dessen regulatorische Grundlagen sich weiterentwickeln. Wer Datenprozesse, Lieferantenbeziehungen und Kostensteuerung heute robust aufsetzt, wird auch kommende Ausbaustufen ohne Brüche bewältigen.
14. Über CBAM-Estimator und rechtlicher Hinweis
Die CBAM-Estimator GmbH mit Sitz in Stuttgart unterstützt importierende Unternehmen entlang des gesamten CBAM-Prozesses: von der Betroffenheitsanalyse über die Emissionsdatenbeschaffung und Herstellerkommunikation bis zur Erklärungserstellung, dem Zertifikatsmanagement und der laufenden regulatorischen Beobachtung. Unsere Software und unsere Beratung sind auf die Praxis mittelständischer Importeure zugeschnitten – mit klaren Prozessen, prüffähigen Datenständen und persönlicher Betreuung. Sprechen Sie uns an, wenn Sie einzelne Schritte dieses Fahrplans nicht allein gehen möchten.
Ihr Ansprechpartner
Maximilian Jung · Geschäftsführer
CBAM-Estimator GmbH · Bauernwaldstraße 155 · 70195 Stuttgart
Telefon +49 176 32603266
max.jung@cbam-estimator.com · contact@cbam-estimator.com
www.cbam-estimator.com
Rechtlicher Hinweis: Dieser Leitfaden gibt den Rechtsstand vom August 2026 wieder, einschließlich des noch nicht förmlich angenommenen Entwurfs der Delegierten Verordnung zur zentralen Verkaufsplattform (Ref. Ares(2026)6860249); einzelne Detailregelungen können sich im weiteren Verfahren ändern. Der Leitfaden dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
Anhang: Rechtsquellenverzeichnis
Das CBAM-Regelwerk besteht aus der Grundverordnung und einer Reihe von Durchführungs- und delegierten Rechtsakten. Die folgende Übersicht nennt die für die Praxis wesentlichen Quellen.
Ergänzend sind die von der Europäischen Kommission veröffentlichten Standardwerte (Default Values) je Ware und Ursprungsland sowie die CBAM-Benchmarkwerte je KN-Code heranzuziehen. Beide werden fortgeschrieben; die Standardwerte werden bis Dezember 2027 überprüft.